Оподаткування ФОП – військових
Як відбувається оподаткування ФОП – військових, які служать у ЗСУ за мобілізацією або контрактом, і чи мають вони сплачувати податки з доходів від підприємницької діяльності?
Коли ФОП – військовий звільнений від сплати податків
Згідно з п. 25 підр. 10 р. XX ПКУ ФОП, призвані на військову службу під час мобілізації чи за контрактом звільняються від сплати за себе та подання звітності по:
- ПДФО;
- Єдиному податку;
- Військовому збору.
Закон щодо звільнення ФОП – військових від сплати податків набрав чинності з 05.07.2025 року, проте вказані норми діють із першого дня мобілізації чи укладення контракту (але не раніше ніж з 24.02.2022 року) – тобто мають зворотну дію в часі.
Також звільнення від сплати податків не залежить від того, отримує ФОП доходи чи ні. Тобто ФОП, який був призваний на військову службу чи проходить службу за контрактом, може й далі отримувати доходи як ФОП, якщо на посаді, яку він обіймає, це не заборонено (докладніше про це у статті «Чи може військовослужбовець бути ФОП?»), то не сплачувати при цьому жодних податків за себе як за ФОП.
Підставою для такого звільнення є відомості, отримані податковою, з Єдиного державного реєстру призовників, військовозобов’язаних та резервістів (далі – Реєстр) про дату мобілізації, укладення контракту, демобілізації (звільнення зі служби) ФОП.
Якщо податкова чомусь не отримала інформацію з Реєстру, ФОП може подати заяву та копію військового квитка чи копію іншого документа, виданого відповідним державним органом, із зазначенням даних про мобілізацію чи копію контракту.
Це загальні правила звільнення від сплати податків ФОП – військових. Однак при цьому таке звільнення має певні нюанси, які залежать від того, на якій групі єдиного податку (чи системі оподаткування) перебуває ваш ФОП.
Звільнення від оподаткування ФОП – військових – платників єдиного податку 1 та 2 групи
Якщо військовий є ФОП – платником єдиного податку 1 або 2 групи, то єдиний податок і військовий збір, нараховані за час служби, мають бути у нього списані разом зі штрафами та пенею, нарахованими за несвоєчасну сплату.
Якщо за несплату податків у ФОП була скасована реєстрація платником єдиного податку, вона має бути автоматично відновлена.
Звісно, що після того, як податкова проведе списання єдиного податку та військового збору, далі (аж до моменту демобілізації чи звільнення зі служби) ці податки нараховуватися не повинні.
Отже, якщо ви військовий і у вас є незакритий ФОП – платник єдиного податку 1 або 2 групи, варто зайти у ваш електронний кабінет платника та перевірити, чи списала вам податкова нарахування по єдиному податку й військовому збору.
Якщо таке списання не відбулося, варто написати в податкову заяву щодо цього та додати до неї копію військового квитка.
При цьому, якщо ви після мобілізації чи підписання контракту продовжували сплачувати єдиний податок і військовий збір, то після списання їх нарахувань у вас в електронному кабінеті в особових картках по цих податках має утворитися переплата.
Таку переплату ви можете повернути на свій рахунок фізичної особи. Для цього до податкової необхідно надати заяву про повернення переплат із копіями квитанцій про сплату.
Якщо ж вам буде потрібна допомога, щоб повернути наявну переплату, можете звернутися до мене за послугою із «Повернення та/або перекиду переплати по податку чи ЄСВ». Для військових у мене діє знижка – 50 % (при цьому будь-які консультації щодо оподаткування для військових – безкоштовні).
Звільнення від оподаткування військових – ФОП – платників єдиного податку 3 групи
На відміну від ФОП – платників єдиного податку 1 та 2 групи, яким авансові внески по єдиному податку та військовому збору нараховуються податковою автоматично, ФОП – платнику єдиного податку 3 групи податкові зобов’язання по єдиному податку та військового збору нараховуються на підставі поданої ним декларації.
Що робити, якщо після мобілізації чи укладення контракту ФОП продовжував отримувати доходи, надавав декларації та сплачував податки?
У відповідь на це запитання ДПС України у своєму листі від 12.08.2025 року № 874/2/99-00-24-01-03-02 (далі – Лист № 874) на адресу Комітету Верховної Ради України з питань фінансів, податкової та митної політики (далі – Комітет) повідомила:
«Якщо в поданій Декларації задекларовані податкові зобов’язання з єдиного податку та військового збору, які виникли під час проходження військової служби, то фізична особа – підприємець – платник єдиного податку третьої групи може їх не сплачувати, а відповідно до положень ст. 50 ПКУ подати уточнюючу Декларацію, в якій зменшити такі суми податкові зобов’язання з єдиного податку та військового збору».
А в своїй індивідуальній податковій консультації (далі – ІПК) від 10.12.2025 року №6555/ІПК/99-00-24-03-03 ІПК (далі – ІПК № 6555) ДПС України зазначила:
«Якщо в поданій Декларації задекларовані податкові зобов’язання з єдиного податку та військового збору, які виникли під час проходження військової служби, то фізична особа – підприємець – платник єдиного податку третьої групи може їх не сплачувати, а відповідно до положень ст. 50 Кодексу подати уточнюючу Декларацію, в якій зменшити такі суми податкових зобов’язань з єдиного податку та військового збору.
…
Отже, враховуючи положення п. 25 підрозділу 10 розділу ХХ “Перехідні положення” Кодексу, фізична особа – підприємець – платник єдиного податку третьої групи, призвана на військову службу за призовом під час мобілізації, яка сплатила авансові внески з єдиного податку та військового збору протягом військової служби, може використати ці кошти як переплату в майбутніх періодах в межах скасованих (анульованих) контролюючим органом сум або повернути надміру сплачені кошти відповідно до ст. 43 Кодексу».
Аналогічна позиція була висловлена ДПС України і в ІПК від 02.03.2026 року №1205/ІПК/99-00-24-03-03 ІПК (далі – ІПК № 1205).
Отже, якщо ФОП – платник єдиного податку 3 групи проходить службу в ЗСУ й отримував у цей період доходи, то він:
- має право декларацію не подавати та єдиний податок і військовий збір не сплачувати;
- якщо декларація за цей період була подана, він має право подати уточнюючу декларацію та зняти нарахування єдиного податку й військового збору за цей період;
- після надання уточнюючої декларації переплату по єдиному податку та військовому збору можна буде повернути.
Щоб отримати таке звільнення та повернути раніше сплачені податки, ФОП має діяти наступним чином:
- надати до податкової заяву про інформування щодо проходження військової служби, до якого додати копію військового квитка та з посиланням на відповідні норми ПКУ попросити застосувати до нього процедуру зі звільнення від сплати єдиного податку, військового збору та ЄСВ;
- подати уточнюючи податкові декларації та зняти нарахування по єдиному податку, військовому збору та ЄСВ (як їх заповнювати, напишу далі);
- надати до податкової заяву про повернення на його рахунок переплат із єдиного податку військового збору та ЄСВ, які виникли у нього після надання уточнюючих декларацій.
Це все фактично можна робити майже одночасно. Спочатку подати через кабінет заяву про інформування щодо проходження військової служби. Далі, не чекаючи відповіді на цю заяву, подати уточнюючі декларації. А після того, як переплата по податках і ЄСВ відобразиться в електронному кабінеті платника в облікових картках, подати заяви про повернення переплат із податків та ЄСВ (щодо ЄСВ детальніше далі у цій статті).
Як заповнювати уточнюючі декларації
Яким же чином ФОП – військовий має заповнити уточнюючі декларації, щоби зняти у себе раніше нараховані єдиний податок і військовий збір?
Щодо цього питання ДПС України у своєму листі від 16.12.2025 року № 1388/2/99-00-21-01-01-02 на адресу Комітету повідомила:
«У разі подання уточнюючої Декларації ФОП – платник єдиного податку третьої групи зазначає за бажанням правильні показники господарської діяльності за звітний (податковий) період, що уточнюються у розділі ІV Декларації, та зменшує суми податкових зобов’язань з єдиного податку та/або військового збору у розділі VІ “Визначення податкових зобов’язань по єдиному податку у зв’язку з виправленням самостійно виявлених помилок” і у розділі VІІ “Визначення податкових зобов’язань по військовому збору”».
При цьому рядки 11-14 та 23-25 у будь-якому варіанті мають залишитися порожніми.
Ну й обов’язково необхідно буде заповнити рядки 15, 16, 18 та 26, 27, 29, аби зняти нарахування по єдиному податку й військовому збору, зроблені на підставі раніше поданих декларації (щоб у ФОП виникла переплата, яку можна буде повернути).
Ну а якщо комусь із військових потрібна буде допомога в наданні уточнюючих декларацій і поверненні раніше сплачених податків, із цим питанням завжди можна звернутися до мене щодо «Послуги із надання декларації ФОП онлайн». Для військових у мене діє знижка – 50 % (при цьому будь-які консультації щодо оподаткування для військових – безкоштовні).
Сплата ЄСВ за себе ФОП – військовими
Згідно з приписами пункту 92 розділу VIII Закону України 8 липня 2010 року № 2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» (далі – Закон № 2464) визначено:
«Під час особливого періоду, визначеного Законом України “Про мобілізаційну підготовку та мобілізацію”, платники єдиного внеску, визначені пунктами 4, 5 і 5-1 частини першої статті 4 цього Закону, які призвані на військову службу під час мобілізації або залучені до виконання обов’язків щодо мобілізації за посадами, передбаченими штатами воєнного часу, або за контрактом, на весь строк їхньої військової служби звільняються від виконання своїх обов’язків, визначених частиною другою статті 6 Закону України “Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування”, якщо вони не є роботодавцями.
…
Положення цього пункту застосовуються з першого дня мобілізації, оголошеної Указом Президента України від 17 березня 2014 року № 303 “Про часткову мобілізацію”, затвердженим Законом України “Про затвердження Указу Президента України “Про часткову мобілізацію”, та протягом усього особливого періоду».
При цьому у своєму Листі № 874 на адресу Комітету ДПС України зазначила:
«Разом з цим, пункти 92 та 918 Закону не передбачають взаємозв’язку між звільненням від виконання обов’язків, визначених частиною другою статті 6 Закону, та наявністю доходу від підприємницької діяльності за період проходження військової служби, тобто застосовуються незалежно від наявності/відсутності доходу від підприємницької діяльності протягом зазначеного періоду».
А в своїй ІПК №6555 ДПС України дійшла висновку, що
«Таким чином, фізична особа – підприємець – платник єдиного податку, яка призвана на військову службу у зв’язку з мобілізацією, на особливий період, на весь строк її військової служби звільняється від обов’язку нарахування, сплати та подання звітності з єдиного внеску за себе за умови дотримання вимог, визначених п. 9² розділу VIII Закону № 2464.
Одночасно зауважуємо, що суми помилково сплаченого єдиного внеску зараховуються в рахунок майбутніх платежів єдиного внеску або повертаються платникам у порядку і строки, визначені центральним органом виконавчої влади, що забезпечує формування та реалізує державну фінансову політику, за погодженням з центральним органом виконавчої влади, що реалізує державну політику у сфері казначейського обслуговування бюджетних коштів, Пенсійним фондом та фондами загальнообов’язкового державного соціального страхування (частина тринадцята ст. 9 Закону № 2464)».
Ці висновки були надалі підтверджені й в ІПК № 1205.
Як заповнити уточнюючий додаток по ЄСВ
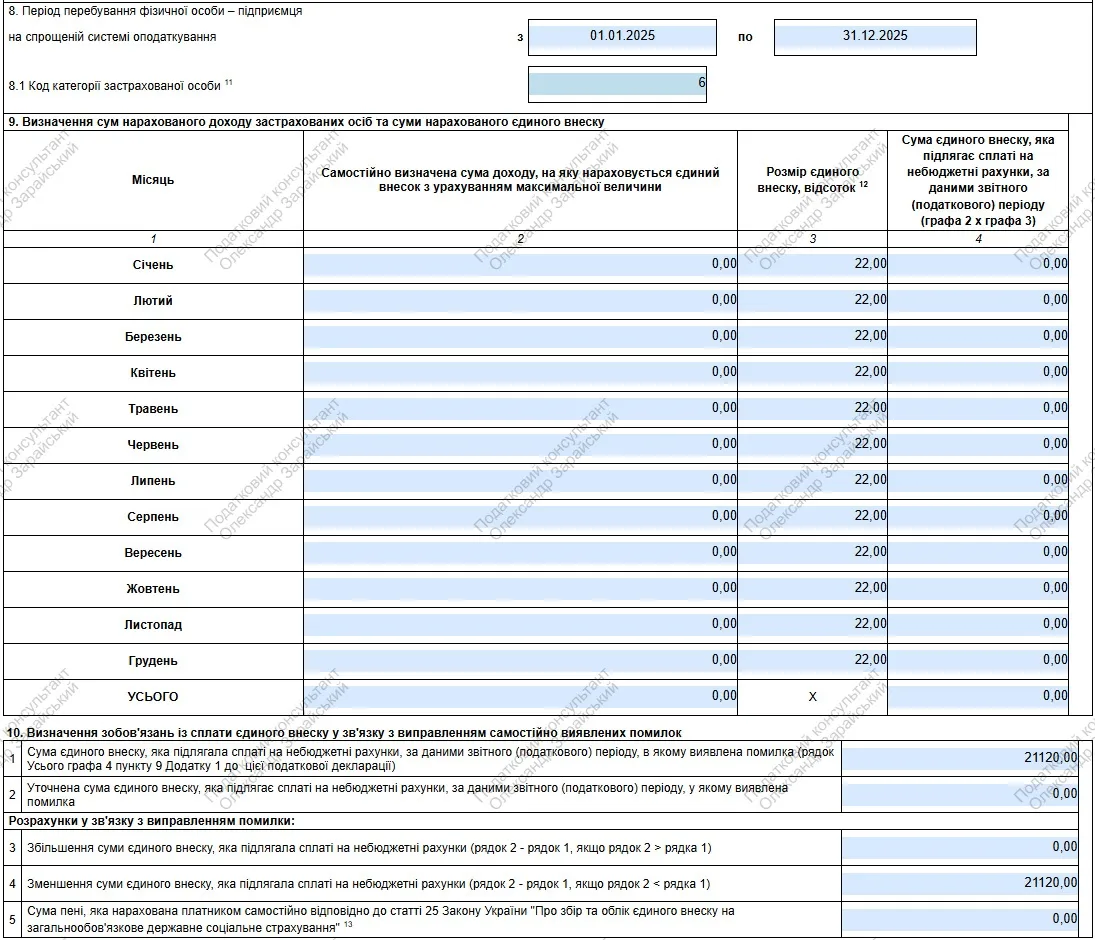
При заповненні уточнюючого додатку по ЄСВ в графі 2 за всі місяці перебування на спрощеній системі ставимо 0, в графі 3 вказуємо ставку 22, в графі 4 вказуємо 0.
Ну й у розділі 10 обов’язково заповнюємо рядки 1-4, щоби зняти раніше зроблені нарахування.
Ось так, як приклад, виглядає заповнення табличної частини додатка по ЄСВ за 2025 рік, де ФОП весь рік був на єдиному податку, проходив службу в ЗСУ та помилково сплатив і задекларував за себе як за ФОП ЄСВ:
Сплата податків ФОП – військовим за найманих працівників
Якщо ФОП має найманих працівників і на строк своєї військової служби уповноважує іншу особу на виплату працівникам зарплати та/або інших доходів, обов’язок із нарахування й утримання ПДФО та військового збору з таких виплат на строк служби ФОП несе така уповноважена особа.
Суми ПДФО та військового збору, нараховані й утримані уповноваженою особою з таких виплат фізособам, сплачуються до бюджету демобілізованим (звільненим із військової служби) ФОП, протягом 180 календарних днів із дня її демобілізації (звільнення зі служби).
Звітність про суми ПДФО та військового збору, нараховані й утримані з працівників та інших фізосіб протягом строку служби ФОП, подається демобілізованим ФОП протягом 150 календарних днів із дня демобілізації (звільнення зі служби).
Якщо ФОП має найманих працівників і на строк своєї служби за призовом під час мобілізації уповноважує іншу особу на виплату найманим працівникам зарплати та/або інших доходів, його зобов’язання (крім сплати єдиного внеску) здійснює така уповноважена особа.
ЄСВ, нарахований уповноваженою особою з таких виплат, сплачується таким демобілізованим (звільненим зі служби) ФОП протягом 180 календарних днів із дня його демобілізації (звільнення зі служби).
Звітність по ЄСВ, нарахований уповноваженою особою протягом строку служби ФОП на суми виплат найманим працівникам та іншим особам, подається демобілізованим (звільненим зі служби) ФОП протягом 150 календарних днів із дня його демобілізації (звільнення зі служби).
Проте якщо ФОП має найманих працівників, отримує доходи, виплачує працівникам заробітну плату, ніщо не заважає сплачувати податки та подавати всю належну звітність і не чекаючи демобілізації (звільнення зі служби).
Коли ФОП – військові зобов’язані сплачувати податки
На жаль, звільнення від сплати податків, про яке йшлося вище, діє тільки якщо особа була ФОП на момент мобілізації чи укладенні контракту. Якщо військовий став ФОП уже після мобілізації чи укладення контракту, він не звільняється від сплати єдиного податку та військового збору, але може не сплачувати ЄСВ за себе як за ФОП.
Так, ДПС України у своїй індивідуальній податковій консультації (далі – ІПК) від 03.10.2025 року № 5302/ІПК/99-00-24-03-03 ІПК (далі – ІПК №5302) зазначила:
«Враховуючи викладене, оскільки Ви зареєструвалися як фізична особа – підприємець – платник єдиного податку після дати призову на військову службу під час мобілізації, то дія п. 25 підрозділу 10 розділу XX «Перехідні положення» Кодексу на Вас не поширюється. Тобто податковий обов’язок щодо нарахування, сплати та подання податкової звітності з єдиного податку відповідно до глави 1 розділу XIV Кодексу, а також нарахування, сплати та подання звітності з військового збору у складі податкової звітності з єдиного податку відповідно до п. 161 підрозділу 10 розділу ХХ «Перехідні положення» Кодексу виконуються Вами на загальних підставах, визначених Кодексом.
…
Таким чином, фізична особа – підприємець – платник єдиного податку, призваний на військову службу під час мобілізації, на особливий період, на весь строк їх військової служби звільняється від обов’язку нарахування, сплати та подання звітності з єдиного внеску за себе за умови дотримання вимог, визначених п. 9² розділу VIII Закону № 2464».
Аналогічно позиція щодо НЕ звільнення від сплати єдиного податку та військового збору також міститься й у системі ЗІР ДПС України:
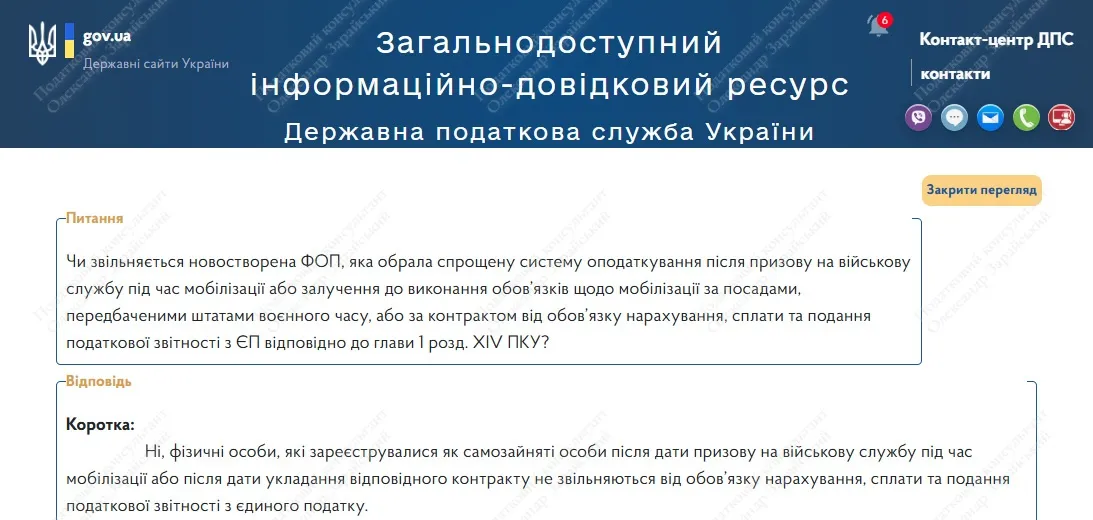
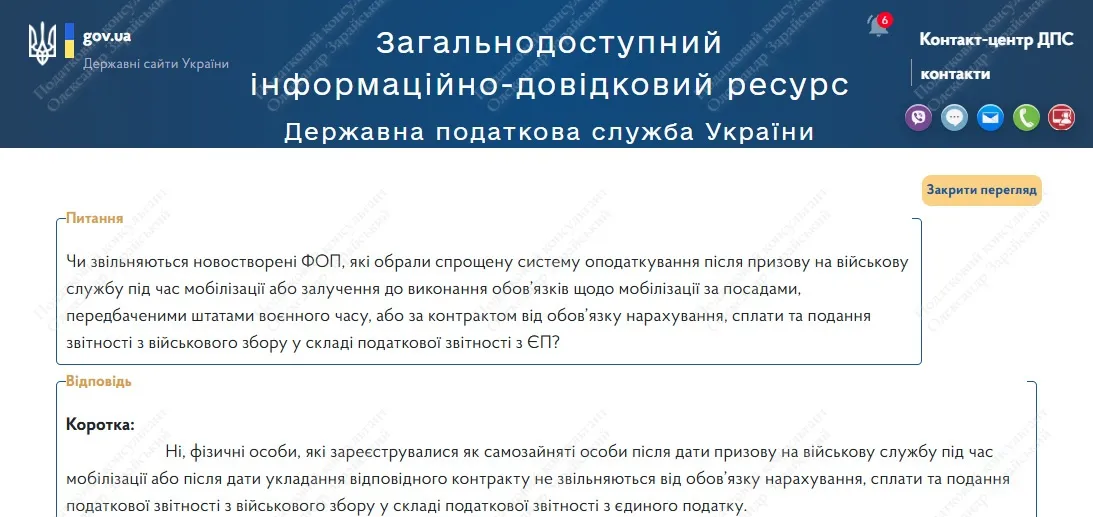
Отже, особа, яка стала ФОП після призову на військову службу чи укладення контракту, звільняється лише від сплати ЄСВ та зобов’язана сплачувати єдиний податок й військовий збір.
ВИСНОВКИ
- Військовий, який на момент мобілізації чи укладення контракту був ФОП, звільняється від сплати за себе як за ФОП: єдиного податку, військового збору, ПДФО та ЄСВ.
- Звільнення від сплати податків та ЄСВ діє з першого числа місяця, в якому особа була мобілізована чи уклала контракт, до останнього дня місяця, в якому особу демобілізовано (звільнено зі служби).
- Звільнення від сплати податків не залежить від того, отримував ФОП доходи у період перебування на військовій службі чи ні.
- Працівники податкової зобов’язані самостійно провести перерахунок єдиного податку та військового збору по ФОП – платниках єдиного податку 1 та 2 групи та виключити їх нарахування з особових карток по цих податках.
- У випадку нездійснення перерахунку податків податківцями військовий має право подати заяву про проведення такого перерахунку із копією військового квитка чи іншого документа, що підтверджує дату мобілізації чи укладення контракту.
- Військовослужбовці, зареєстровані як ФОП – платники єдиного податку 3 групи, які продовжували отримувати доходи у період перебування на службі, можуть подати до податкової уточнюючі декларації та зняти раніше зроблені нарахування по єдиному податку й військовому збору.
- Якщо ФОП за період проходження служби продовжував сплачувати за себе ЄСВ та відображати його нарахування в Додатку 1 по ЄСВ до декларації, він (незалежно від групи) може подати уточнюючу декларацію з уточнюючим Додатком 1 та зняти нарахування по ЄСВ за той період, коли він був звільнений від його сплати через проходження служби в ЗСУ.
- Всі переплати, які утворилися у ФОП по єдиному податку, військовому збору та/або ЄСВ після списання нарахувань податковою чи надання уточнюючих декларацій, можна повернути на свій рахунок фізособи.
- Військові, які стали ФОП після мобілізації чи укладення контракту, не звільнені від сплати єдиного податку, військового збору та ПДФО, але мають право не сплачувати ЄСВ за себе як за ФОП.
Якщо ж вам буде потрібна консультація з питань оподаткування, державної реєстрації чи ліквідації бізнесу та/або громадських формувань, внесення змін у реєстраційні дані ФОП або юрособи, ви завжди можете звернутись до мене за послугою «Консультації з оподаткування та податкового права».
Контакти:
Телефон:
+38 (050) 403-76-85,
+38 (067) 579-58-38 (Viber)
Telegram: @Zarajsky
E-mail: taxconsult.ua@gmail.com
Щось залишилося незрозумілим чи маєте додаткові запитання? Напишіть мені у Viber +38 (067) 579-58-38, або Telegram @Zarajsky – і я допоможу вам з усім цим розібратися!

Якщо моя стаття вам сподобалася або виявилася для вас корисною, можете підтримати мене донатом в будь-якій сумі - на ваш розсуд:
Інша корисна інформація на сайті «Податковий консультант»:
1) Статті із оподаткування та держреєстрації:
- Все про надання звітності;
- Єдиний податок;
- Податок на додану вартість;
- Готівка РРО та ПРРО;
- Перевірки та штрафи;
- Реєстрація та внесення змін.
2) Бланки первинних документів та договорів.
3) Матеріали (статті) із системи ЗІР ДПС України.
4) Нормативно - правові документи та рішення суду.