Як рахувати доходи з іноземного маркетплейсу
У фізичних осіб – підприємців, що продають свої товари на Etsy, eBay, Amazon, часто виникають запитання: «Як правильно рахувати доходи з іноземного маркетплейсу? І за яким курсом переводити їх у гривню?».
Тож я вирішив ще раз про це розказати, ну і якщо ви ще не читали – обов’язково ознайомтеся з моєю статтею «Продаж товарів на іноземних маркетплейсах», де я розказую про всі нюанси цієї роботи.
Як рахувати доходи, отримані на іноземному маркетплейсі
Під час підрахунку доходів, отриманих з іноземного маркетплейса, варто дотримуватися декількох правил.
Правило перше: доходом, отриманим на маркетплейсі, є не та сума, яка надійшла на Payoneer, і не та, що надійшла на рахунок в українському банку, а та, яку сплатив покупець.
Бо комісії, які утримує маркетплейс, і плата за рекламу на цьому маркетплейсі – це ваші витрати, а відповідно до ПКУ у платника єдиного податку витрати не зменшують його доходи.
Якщо ж у вас платна доставка, то її сума теж включається до суми ваших доходів.
Що стосується іноземних податків, які іноземний маркетплейс сам додає до ціни товару (європейський ПДВ (VAT), податок на продаж у США (Sales Tax) тощо), то вони в доходи ФОП не включаються.
Правило друге: якщо для виводу доходів ми використовуємо іноземну платіжну систему, то суму отриманих доходів ми перераховуємо у гривню за курсом НБУ на дату надходження на іноземну платіжну систему (наприклад, Payoneer).
Тобто, до прикладу:
- за тиждень ви на іноземному маркетплейсі, хай це буде Etsy, заробили $1 032;
- в понеділок на ваш Payoneer надійшло, скажімо, $786.
Отже, беремо суму $1 032 і множимо її на курс НБУ на ту дату, коли $786 (які від них залишилися) прийшли на Payoneer.
Для таких підрахунків варто використовувати табличку на кшталт тієї, що на цьому скріншоті.
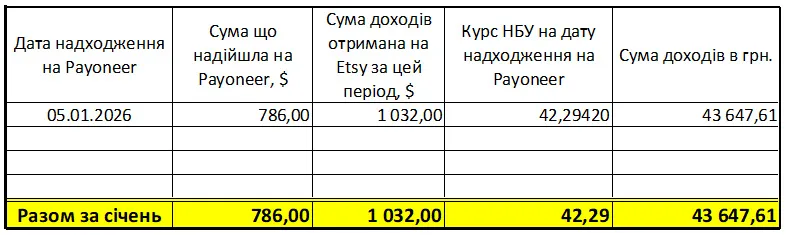
Ну або можете деталізувати її так, як вам зручно, додавши в неї ще якусь інформацію.
Правило третє: вся сума, що надійшла із маркетплейса на іноземну платіжну систему, має бути виведена з неї на рахунок ФОП в українському банку до закінчення податкового звітного періоду, в якому вона прийшла на акаунт в іноземній платіжній системі.
Таким чином, якщо кошти із маркетплейса заходять не просто на рахунок ФОП, а спочатку надходять на акаунт в іноземній платіжній системі (Payoneer тощо), всю суму, що прийшла на ваш акаунт, необхідно вивести на рахунок ФОП в українському банку:
- для платника єдиного податку 2 групи – до закінчення року, в якому кошти прийшли на акаунт іноземної платіжної системи;
- для платника єдиного податку 3 групи – до закінчення кварталу, в якому кошти прийшли на акаунт іноземної платіжної системи.
Аналогічне правило діє й у випадку, якщо кошти, що надійшли на акаунт в іноземній платіжній системі, були сплачені з нього за щось третім особам (вашим постачальникам, підрядникам тощо). Тоді ці кошти не вважатимуться доходами ФОП (бо вони не були виведені на рахунок ФОП в українському банку), а будуть оподатковуватися як доходи фізичної особи (18% ПДФО та 5% військового збору).
Докладніше про оподаткування доходів, отриманих на іноземних маркетплейсах, я розповідав у своєму вебінарі «Etsy: нові правила оподаткування», рекомендую його подивитися.
Ну а якщо у когось є запитання, пишіть їх у чаті мого Телеграм-каналу «Податковий консультант».
Якщо ж вам буде потрібна консультація з питань оподаткування, державної реєстрації чи ліквідації бізнесу та/або громадських формувань, внесення змін у реєстраційні дані ФОП або юрособи, ви завжди можете звернутись до мене за послугою «Консультації з оподаткування та податкового права».
Контакти:
Телефон:
+38 (050) 403-76-85,
+38 (067) 579-58-38 (Viber)
Telegram: @Zarajsky
E-mail: taxconsult.ua@gmail.com
Щось залишилося незрозумілим чи маєте додаткові запитання? Напишіть мені у Viber +38 (067) 579-58-38, або Telegram @Zarajsky – і я допоможу вам з усім цим розібратися!

Якщо моя стаття вам сподобалася або виявилася для вас корисною, можете підтримати мене донатом в будь-якій сумі - на ваш розсуд:
Інша корисна інформація на сайті «Податковий консультант»:
1) Статті із оподаткування та держреєстрації:
- Все про надання звітності;
- Єдиний податок;
- Податок на додану вартість;
- Готівка РРО та ПРРО;
- Перевірки та штрафи;
- Реєстрація та внесення змін.
2) Бланки первинних документів та договорів.
3) Матеріали (статті) із системи ЗІР ДПС України.
4) Нормативно - правові документи та рішення суду.